伯明翰大学|财务报告与税务补考仍未过,两门获下一考期校外再考
University of Birmingham · Grade reviews and reassessment
伯明翰33175财务报告33179税务补考失败校外再考考期确认
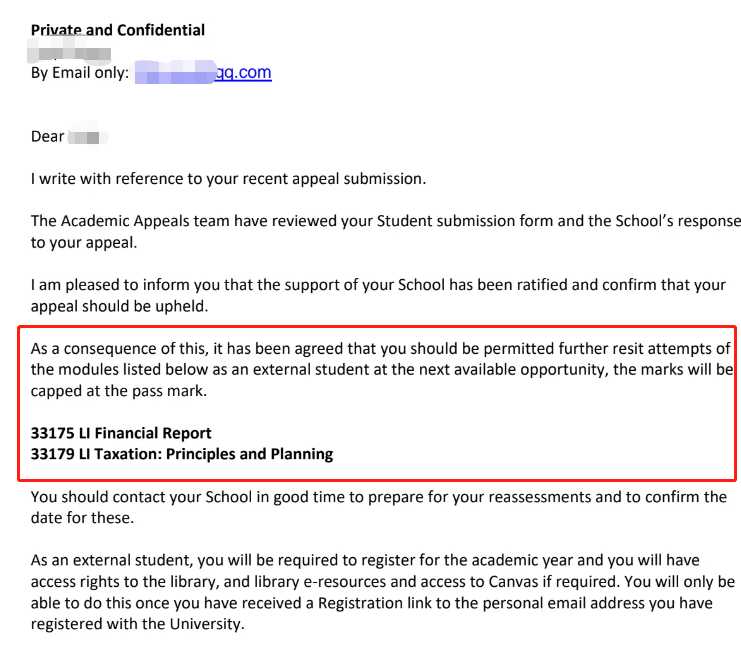
伯明翰大学学生补考后仍有财务报告与税务两门未通过,希望再次取得机会。学校审阅申诉表及学院回应,批准学院支持,允许33175 LI Financial Report、33179税务原则与规划在下一可用考期以校外身份补考,封顶及格。学生应及时联系学院确认日期,收到登记个人邮箱的链接后注册,并使用获保留的学习资源准备。
原始通知中的可检索措辞
以下为本篇对应图片中的英文文字片段,便于核对收到的通知。完整上下文、实际结果及限制条件,请结合本篇结果和原图阅读。
the marks will be capped at the pass mark
your appeal should be upheld
当时处理情况
这位伯明翰大学学生补考后仍有两门课程未通过,希望学校再次提供机会,继续补齐学分。涉及的是财务报告以及税务原则与规划,前一次重新考核没有完成要求,学生因此需要争取额外补考。诉求既具体又有限,集中在当前阻挡学习进度的两门课。
两门课程虽然都属于财务与税务相关任务,却各有不同的考核内容和记录。学生想继续完成阶段要求,需要把失败结果与希望追加的机会分别列出。面对已经参加过补考的情况,新请求不能简单重复原登记,而应让学院理解为什么还需要进一步处理,并确认下一次可用考试如何参加。
学生提出申诉后,学院回应进入学术申诉团队审阅。申请表负责呈现个人请求,学院意见则参与决定后续路径。学生在等待结果时最需要明确的是,是否还能再次参加这两门考核,以及新的身份、分数规则和准备安排,这些都影响机会能否实际使用。
处理思路
处理思路先逐项核对两门未通过结果,将请求落到33175 LI Financial Report 与33179 LI Taxation: Principles and Planning。课程代码和名称让学校能够对应具体补考记录,不必以一项泛泛的继续学习愿望推测申请范围。学生希望补足学分,应围绕这两个项目说明追加考核的理由。
学术申诉团队审阅学生提交表及学院回应后,批准学院支持,并确认申诉应得到支持。决定随即允许两门课在下一次可用机会进行进一步补考,学生以校外身份参加。学校没有把新的时间固定到未经确认的日期,而要求学生及时联系学院,准备重新考核并确认具体考期。
两门补考分数封顶为及格分,新的机会服务于完成未通过课程,而不是把所有补考条件重新设为首次考核。学生知道这一限制后,可以明确当前目标是满足两门要求。实际准备仍需要针对课程内容展开,学院提供的日期与形式则负责把目标转成真正可以参加的考核。
校外学生需要办理该学年注册,并获准使用图书馆、电子资源以及必要时 Canvas。注册链接会发到学校登记的个人邮箱,收到后才能完成相关操作。这个流程将申请批准与学生身份衔接起来,让后续准备可以依照学校提供的资源和正式安排进行。
联系学院要在足够早的时候完成,因为下一可用考期和准备要求都需要确认。学生一方面等待注册链接,另一方面按学院指导核对两门考核,避免只完成注册却不知道实际考试日。财务报告和税务原则与规划分别需要落实,具体日程明确后才能安排复习与提交。
处理结果
伯明翰大学支持申诉,财务报告与税务原则和规划均获下一可用考期的校外补考机会,成绩封顶及格分。补考后仍有两门未通过的学生,由此取得继续补足这些课程的路径。学院支持被正式认可,使新机会从请求转成了学校决定。
学生接下来需要及时向学院确认重新考核日期和准备要求,并在收到个人邮箱链接后完成注册。相关图书馆与电子学习资源为校外准备提供支持,新的考试则需要以真实表现取得通过。机会、日期确认与注册三个部分相互连接,完成后才能按获批方式继续推进。
这次结果没有直接替换失败成绩,而是给两个明确课程再留一次补救空间。学生可以把后续安排落到财务报告和税务任务上,按照学校确认的时间参加考核。实际取得的新结果将决定两门课程是否完成,申诉的成果则在于保留了继续处理的可能。
结果图片与材料