诺丁汉大学|BUSI1093串通调查结束,不保留正式违规记录
University of Nottingham · Academic integrity and disciplinary review
诺丁汉BUSI1093串通调查36%无正式违规记录
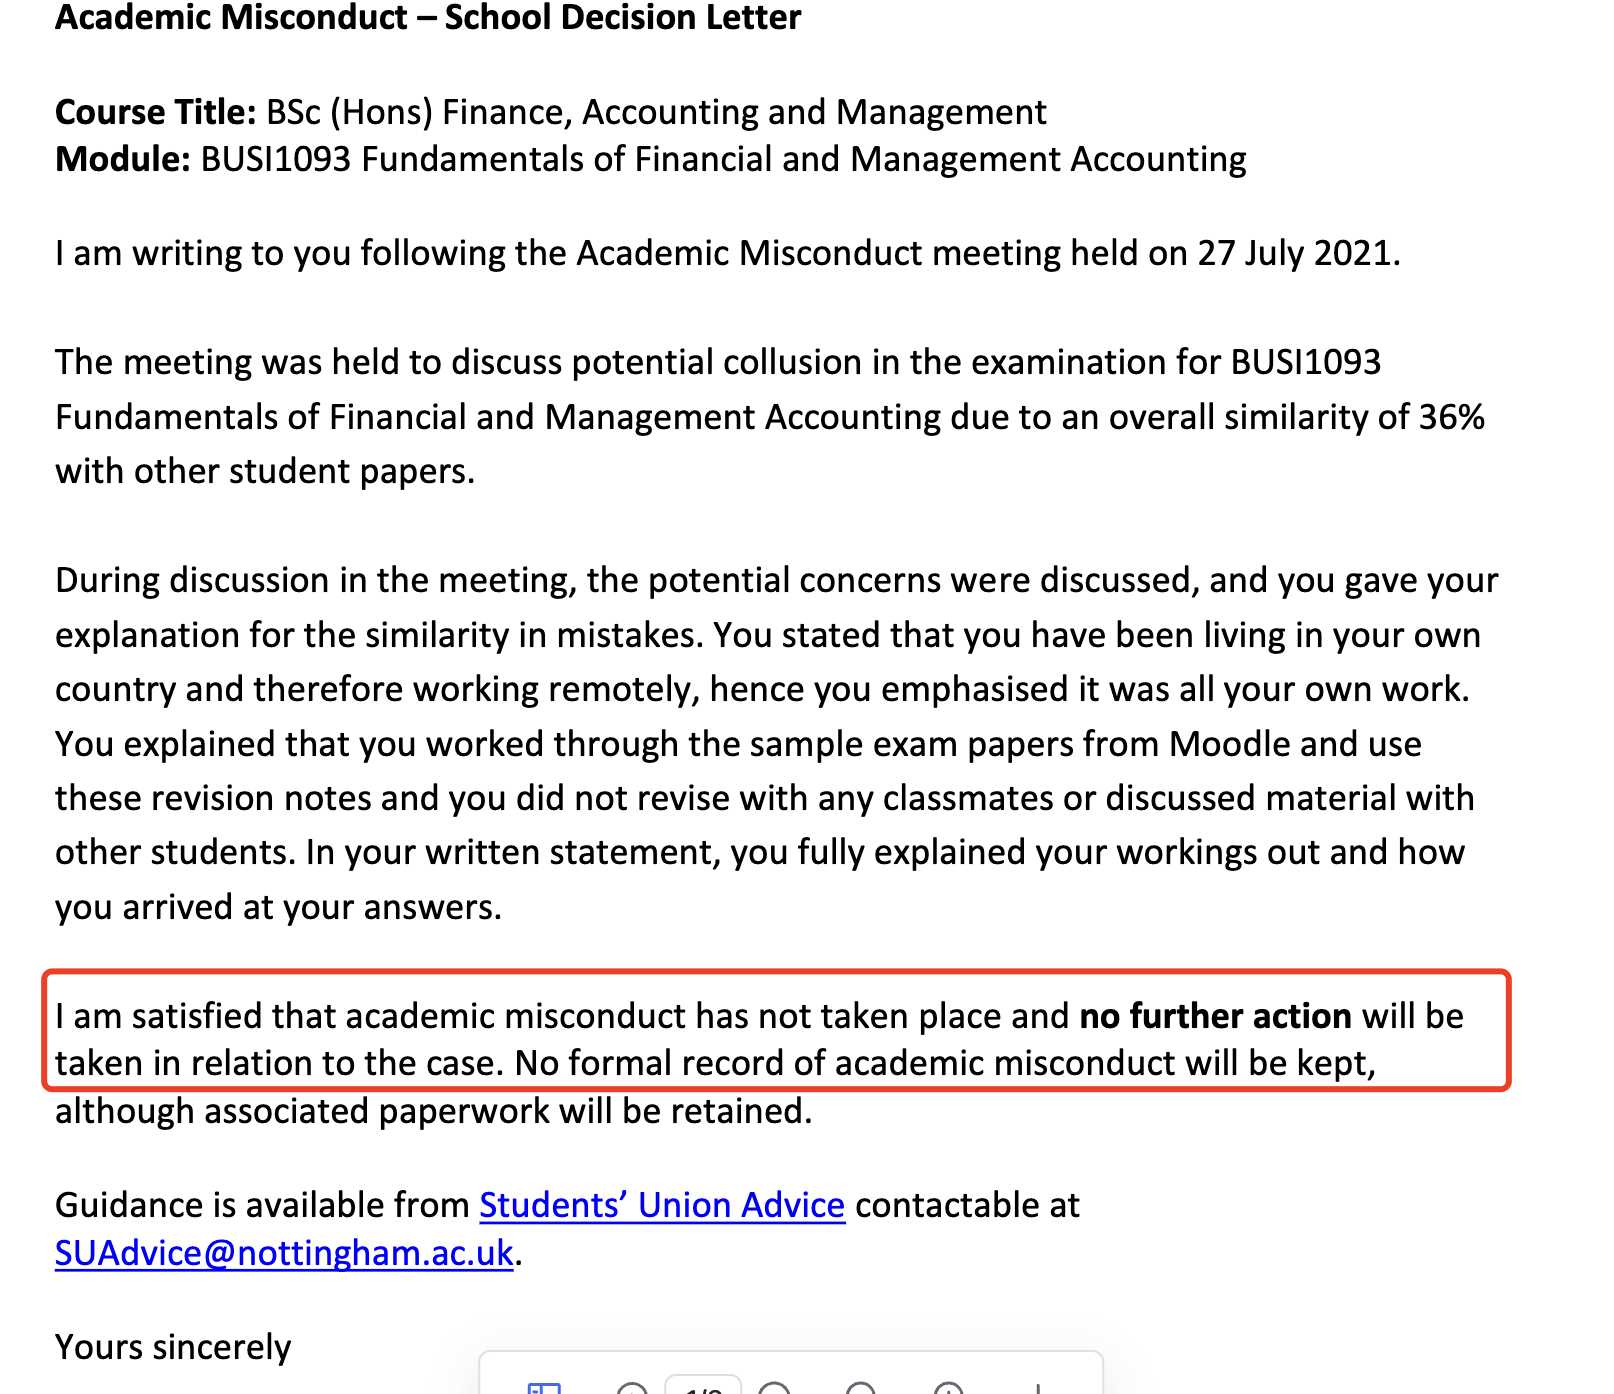
诺丁汉大学财务与管理会计考试因表格顺序、共同错误及36%整体相似度受到串通调查。学校在面谈后决定不再行动,不保留正式学术违规记录,但相关材料仍存档。学生此前的代写及分享背景与面谈中的独立作答说法存在差异;决定信没有给出考试分数或通过结果。
当时处理情况
诺丁汉大学一位就读 BSc (Hons) Finance, Accounting and Management 的大一学生,在 BUSI1093 Fundamentals of Financial and Management Accounting 考试中受到串通调查。考试要求二十四小时内完成并线上提交,部分财务表格的项目顺序和错误与其他作品相同,整体相似度为百分之三十六。
这位学生曾使用代写,并与另一位同样使用代写的学生讨论和分享一道大题,涉及损益表与财务状况表。表格没有按课堂方法完成,顺序与错误相似,因此引起学校怀疑。学生希望指控撤销并正常通过考试,但实际写作经历并不能由后来的调查结论改写为完全独立完成。
二〇二一年七月二十七日的学术违规面谈中,学生给出另一种说明:强调远程完成、使用 Moodle 样题与复习笔记,声称没有和同学复习或讨论,并在书面材料解释计算过程。学校决定信记载了这些表述,但它们与此前的代写和分享背景存在差异。
处理思路
被质疑的内容集中在解题步骤、表格顺序和共同错误。损益表与财务状况表需要反映相应推导,学校在面谈中讨论这些疑点,让学生解释为什么会相同。作品相似并不只限于答案数字,结构和错误也进入判断,所以回应需要对应具体计算,而不是一般表示希望保留成绩。
学生提交书面说明,解释怎样推导出答案。决定信也记下远程学习、样题和笔记的说法,这些都是面谈中的学生陈述。实际委托完成和讨论分享属于此前发生的背景,两者需要保持清楚来源。学校接受面谈解释后作出的结论,是对本次调查的处理,曾委托他人完成与讨论分享的背景仍然存在。损益表和财务状况表涉及两组排列与计算,学生需要回应的疑点正是相同项目顺序和相同错误。书面推导解释让学校看到学生对答案的说法,但不能把后来的陈述倒推为原作答过程从未使用他人帮助。
校方最后表示满意地认为本案没有发生学术违规,将不再采取进一步行动。这是学校正式决定的内容。对学生而言,调查不再沿原来的指控继续推进,正式学术违规记录也不保留。但决定并未给出考试成绩,学生希望直接通过的另一项目标仍要由课程评定决定。
不保留正式违规记录与保留案件材料有不同作用。学校不会为本次案件留下正式学术违规条目,相关纸面材料却仍会归档。学生的程序状态因此有利变化,调查经过没有被全部抹除。后续需要理解的是正式结论和材料管理,不能把不再行动当成所有与调查相关内容都被删除。
学校提供学生会咨询渠道,用于了解决定与后续事项。当前这项调查已经有明确结果,课程成绩的处理仍依原评定程序。对这位学生而言,程序上的结束让学业不再被这一调查继续追究,实际考试表现及之后课程责任仍有自己的结果。调查停止,课程评定仍然继续。代写与交流背景应如实面对,学校决定也按其准确内容保留。
处理结果
诺丁汉大学决定不再就本案采取行动,不保留正式学术违规记录,但相关调查材料仍存档。该结果来自二〇二一年七月二十七日面谈后的学校决定,当前没有公布考试分数。
学生原先希望撤销指控并直接通过,能确认的是调查结束及正式记录处理。曾使用代写、讨论分享,与面谈中声称独立完成并不一致。最终学校结论不能将这一背景变成独立作答事实;成绩是否通过仍需要正式评定确认。
结果图片与材料